
Halbleiter sind das Rückgrat des modernen Lebens und treiben alles an, von Smartphones über KI-Systeme bis hin zu Verteidigungstechnologien. Aber hier liegt der Haken: Die globale Lieferkette für diese Chips ist stark konzentriert, was Verwundbarkeiten schafft und die globalen Machtdynamiken neu formt.
Wichtige Erkenntnisse:
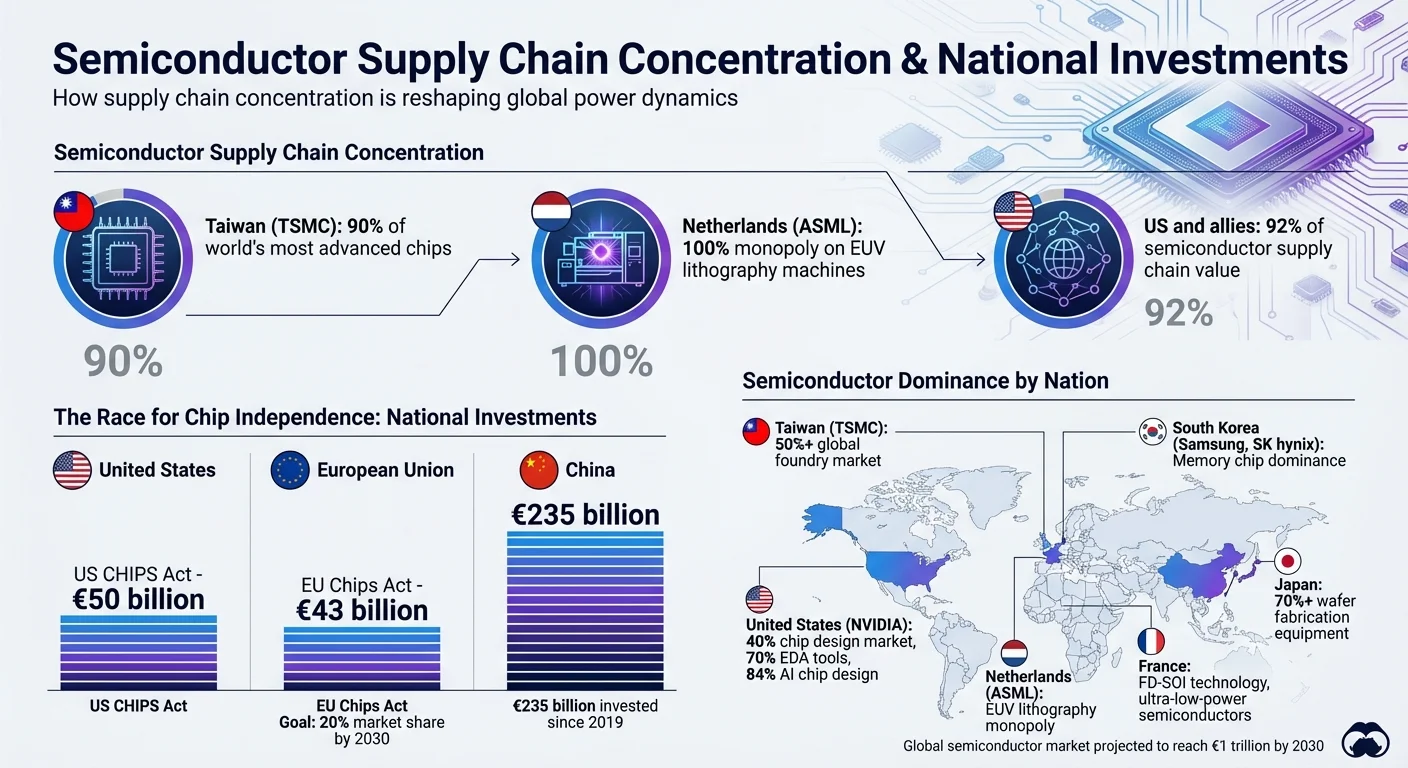
- Taiwans TSMC produziert 90% der weltweit fortschrittlichsten Chips, während die Niederlande mit ASML ein Monopol auf EUV-Lithografiemaschinen hält.
- Die USA und ihre Verbündeten kontrollieren 92% des Werts der Halbleiter-Lieferkette, wodurch Industrien weltweit Störungen ausgesetzt sind.
- Nationen wetteifern darum, Chip-Unabhängigkeit zu sichern:
- US CHIPS Act: 50 Milliarden Euro zur Wiederbelebung der heimischen Produktion.
- EU Chips Act: 43 Milliarden Euro, um den Anteil Europas bis 2030 auf 20% zu steigern.
- China: 235 Milliarden Euro investiert seit 2019, um Beschränkungen entgegenzuwirken und lokale Kapazitäten auszubauen.
Frankreichs Rolle:
Frankreich konzentriert sich auf Halbleiter mit ausgereiften Knoten und Technologien mit extrem niedrigem Stromverbrauch, und vermeidet direkten Wettbewerb bei fortschrittlichen Knoten. Wichtige Akteure wie STMicroelectronics, Soitec und CEA-Leti treiben diese Anstrengungen voran, unterstützt durch den Plan France 2030 und den European Chips Act.
Die Einsätze sind hoch: Die Kontrolle über Halbleiter bedeutet Kontrolle über KI, Verteidigung und wirtschaftliche Resilienz. Dieses globale Rennen dreht sich nicht nur um Technologie – es geht um Macht.
Chips, Macht und Politik: Die Geopolitik der Halbleiter-Lieferketten
Hauptakteure in der Halbleiterindustrie
Eine Handvoll Nationen und Unternehmen dominieren die Halbleiterlandschaft und kontrollieren verschiedene Aspekte der Chipproduktion und Geräteherstellung. Taiwan, Südkorea und die Vereinigten Staaten sind Schlüsselakteure bei der Chipproduktion, während Europa eine entscheidende Rolle bei der Herstellung von Geräten und spezialisierten Technologien spielt. Diese Konzentration an Fachwissen birgt sowohl Chancen als auch Herausforderungen für die globale Wirtschaft.
Nationen, die die Chipproduktion anführen
Taiwan ist das Epizentrum der globalen Chip-Herstellung, dank TSMC (Taiwan Semiconductor Manufacturing Company), das über 50 % des globalen Foundry-Marktes ausmacht [10]. Im März 2025 kündigte TSMC eine Investition von 165 Milliarden US-Dollar an, um seine Betriebe in Phoenix, Arizona, zu erweitern. Das Projekt unter der Leitung von Chairman und CEO Dr. C.C. Wei umfasst drei neue Fabriken und zwei fortschrittliche Verpackungsanlagen und verspricht, eine beträchtliche Anzahl von High-Tech-Arbeitsplätzen zu schaffen [7].
Südkorea dominiert den Markt für Speicherchips durch Samsung und SK hynix und hält eine starke Position bei DRAM- und NAND-Technologien. SK hynix ist besonders wichtig für KI-Systeme geworden, dank seiner High-Bandwidth-Memory-Technologie (HBM). Zwischen August 2024 und Januar 2026 verpflichtete sich das Unternehmen zu 3,87 Milliarden US-Dollar für den Bau einer Verpackungsanlage der nächsten Generation im Purdue University Research Park in Indiana. Die Massenproduktion fortschrittlicher HBM-Chips für KI-GPUs soll Ende 2028 beginnen [9].
Die Vereinigten Staaten führen bei Chipdesign und Software und kontrollieren über 40 % des globalen Chipdesign-Marktes sowie rund 70 % der Electronic Design Automation (EDA)-Tools, mit Unternehmen wie Cadence, Synopsys und Mentor an der Spitze [8]. NVIDIA allein kontrolliert 84 % des globalen KI-Chipdesign-Marktes [1]. Im September 2024 sicherte sich Intel Fördergelder in Höhe von bis zu 3 Milliarden US-Dollar vom US-Verteidigungsministerium und Handelsministerium zur Unterstützung seines Programms "Secure Enclave", das sich auf die Produktion von Mikroelektronik für Anwendungen der nationalen Sicherheit konzentriert [9].
Auch andere Nationen spielen entscheidende Rollen in der globalen Halbleiter-Lieferkette. Japan ist führend bei Halbleitermaterialien, Chemikalien und Montageausrüstung. Unternehmen wie Shin-Etsu, Tokyo Electron und Advantest liefern über 70 % der weltweiten Wafer-Fertigungsausrüstung, zusammen mit US-Firmen [8]. Inzwischen macht China Fortschritte bei der Herstellung und Montage von Chips in ausgereiften Knoten und investiert seit 2019 über 235 Milliarden Euro in seinen Halbleitersektor, um US-Exportbeschränkungen entgegenzuwirken [3].
Europas Rückkehr ins Halbleiterrennen
Europa positioniert sich in der Halbleiterindustrie neu, indem es seine vorhandenen Stärken nutzt. Statt direkt im Bereich hochentwickelter Logikchips zu konkurrieren, konzentriert sich Europa auf Bereiche wie Fertigungsausrüstung, Leistungshalbleiter und ausgereifte Knotentechnologien, die für Automobil- und Industrieanwendungen entscheidend sind. Dieser Ansatz ermöglicht es Europa, die Fähigkeiten anderer großer Akteure zu ergänzen, statt mit ihnen zu konkurrieren.
Die Niederlande spielen eine entscheidende Rolle durch ASML, das ein Monopol auf Extrem-Ultraviolett (EUV)-Lithografiemaschinen hat. Diese Maschinen sind unverzichtbar für die Herstellung der fortschrittlichsten Chips [10]. Inzwischen ist Frankreich trägt über Unternehmen wie STMicroelectronics und Soitec bei, die auf FD‑SOI-Technologie (Fully Depleted Silicon‑On‑Insulator) für Ultra-Low-Power-Anwendungen spezialisiert sind. In einem bedeutenden Schritt investieren STMicroelectronics und GlobalFoundries 7,5 Milliarden Euro in Crolles, Frankreich, um 300-mm-FD‑SOI-Wafer zu produzieren [12]. Am 30. Januar 2026 weihte Frankreich die FAMES-Pilotlinie ein, die der Weiterentwicklung von Ultra-Low-Power-Halbleitern gewidmet ist und seine Rolle im europäischen Halbleiter-Ökosystem weiter festigt [12].
Bis Ende 2025 genehmigte die Europäische Kommission staatliche Beihilfen für Halbleiterprojekte, was mehr als 31,5 Milliarden Euro an kombinierten öffentlichen und privaten Investitionen entspricht [12]. Daniel Gros von der JRC der Europäischen Kommission fasste die globale Dynamik zusammen:
"Die Software kommt aus den USA, die Fabs sind in Asien, und Europa hat eine starke Position bei den Maschinen zur Herstellung der fortschrittlichsten (Logik-)Chips" [6].
Europas Strategie zielt darauf ab, seine bestehenden Stärken zu stärken und gleichzeitig die Autonomie entlang der Halbleiterlieferkette zu erhöhen.
Frankreichs Position im globalen Halbleiter-Ökosystem
Frankreich hat sich in der Halbleiterindustrie eine Nische geschaffen, indem es sich auf spezialisierte Technologien statt auf Großserienproduktion konzentriert. Seine Expertise liegt in Ultra-Low-Power-Halbleitern, fortschrittlichen Substraten und Präzisionsmesstechnik-Werkzeugen, die alle eine entscheidende Rolle in der globalen Lieferkette spielen. Dieser gezielte Ansatz ermöglicht es Frankreich, sich in bestimmten Bereichen der Chiptechnologie abzuheben.
Frankreichs Halbleiterfähigkeiten und -entwicklungen
Die Region Grenoble ist das Herz der französischen Halbleiteraktivitäten, mit dem renommierten Forschungsinstitut CEA-Leti im Zentrum. Diese Region hat über 75 Start-ups hervorgebracht und ist zu einem Eckpfeiler des französischen Mikroelektroniksektors geworden [13]. Sébastien Dauvé, Direktor bei CEA-Leti, betonte die Bedeutung der Eigenständigkeit:
"Wir mussten einen Teil unserer Autonomie und Souveränität über unsere Fähigkeit zurückgewinnen, Dinge auf unserem eigenen Territorium herzustellen." [13]
Eine der herausragenden Entwicklungen Frankreichs ist seine FD-SOI-Technologie (Fully Depleted Silicon-On-Insulator), die für ihren extrem niedrigen Energieverbrauch bekannt ist – ideal für 5G, Automobilsysteme und IoT-Geräte. Ein wichtiger Meilenstein wurde 2023 mit dem Start der Crolles-Megafabrik erreicht, einer Zusammenarbeit zwischen STMicroelectronics und GlobalFoundries. Diese Anlage produziert 300-mm-FD-SOI-Wafer für Automobil-, IoT- und Mobilfunkanwendungen. Unterstützt durch 2,9 Milliarden Euro französische Regierungsfinanzierung als Teil eines 7,5 Milliarden Euro-Projekts, stellt sie eine bedeutende Investition in den Sektor dar [13][14].
Soitec, ein weiterer wichtiger Akteur, ist führend bei Halbleitersubstraten, hält über 4.000 Patente und widmet 11 % seines Umsatzes der Forschung und Entwicklung [13]. Ende 2023 kündigte das Unternehmen einen Investitionsplan von 1 Milliarde Euro an, wovon fast die Hälfte für die Erweiterung seiner Anlagen in Bernin für die SmartSiC™-Technologie vorgesehen ist. Diese Siliziumkarbid-Substrate verbessern die Energieeffizienz in Elektrofahrzeugen und Rechenzentren. Pierre Barnabé, CEO von Soitec, betonte die Herausforderungen des globalen Wettbewerbs:
"Die Unterstützung der Industrie ist entscheidend, wenn Frankreich in einem globalen Markt, der starkem Druck aus den Vereinigten Staaten und asiatischen Ländern ausgesetzt ist, wettbewerbsfähig bleiben soll." [13]
Neben der Fertigung spielt Frankreich eine Schlüsselrolle in der Halbleiterinfrastruktur. UnitySC mit Sitz in Grenoble ist auf Metrologie- und Inspektionswerkzeuge spezialisiert. Im Jahr 2022 sicherte sich das Unternehmen 48 Millionen Euro, um die Produktion von Geräten zur Erkennung mikroskopischer Defekte während der über 600 Schritte der Chipfertigung zu skalieren [13]. Graham Lynch, CMO von UnitySC, sprach über Frankreichs strategische Weitsicht:
"Frankreich war schon immer 'seiner Zeit voraus', indem es die Elektronik-Lieferkette als einen zutiefst strategischen Teil seiner Wirtschaft behandelt." [13]
Am 30. Januar 2026 startete Frankreich die FAMES-Pilotlinie, ein Projekt, das darauf abzielt, Halbleiter mit extrem niedrigem Energieverbrauch von der Forschung in die industrielle Produktion zu überführen [14][12]. Diese Innovationen werden durch Initiativen wie France 2030 und den European Chips Act unterstützt, um eine nachhaltige Entwicklung in diesem kritischen Sektor zu gewährleisten.
France 2030 und der European Chips Act
Frankreichs Halbleiterambitionen decken sich mit dem Europäischen Chip-Gesetz, einem Plan, den globalen Marktanteil der EU bis 2030 auf 20 % zu verdoppeln [13][14]. Der Plan France 2030 stellt 5 Milliarden Euro bereit, um den nationalen Elektroniksektor zu stärken, mit Fokus auf Chancen in den Bereichen Automobil, Industrie und IoT-Anwendungen [13].
Das Europäische Chip-Gesetz markiert einen Wandel in der EU-Industriepolitik und ermöglicht es Frankreich, Subventionen für fortschrittliche Halbleiterfertigungsanlagen bereitzustellen [11][15]. Unter Säule I (der Chips-für-Europa-Initiative) beherbergt Frankreich hochmoderne Pilotlinien, während Säule II groß angelegte Fertigungsbemühungen wie die Mega-Fabrik in Crolles unterstützt.
Im Februar 2026 investierte die EU 700 Millionen Euro in NanoIC, die bisher größte Pilotlinie im Rahmen des Chip-Gesetzes [14][12]. Die Europäische Kommission betonte die Bedeutung dieser Initiative:
"Das Europäische Chip-Gesetz wird das Halbleiterökosystem in der EU stärken, die Widerstandsfähigkeit der Lieferketten gewährleisten und externe Abhängigkeiten verringern." [14]
Frankreichs Strategie konzentriert sich auf seine Stärken bei FD-SOI- und Leistungshalbleitern und vermeidet direkten Wettbewerb bei fortschrittlichen Logikchips, die von Taiwan und Südkorea dominiert werden. Dieser Ansatz ermöglicht es Frankreich, seine bestehenden Fähigkeiten zu stärken und gleichzeitig die durch jüngste globale Störungen aufgezeigten Schwachstellen in der Lieferkette anzugehen. Damit trägt es zum übergeordneten Ziel Europas bei, geopolitische Abhängigkeiten in der Halbleiterfertigung zu verringern.
Wichtiger französischer Akteur | Primäre Spezialisierung | Schlüsseltechnologie/-projekt |
|---|---|---|
STMicroelectronics | Integrierte Gerätefertigung | 300-mm-FD-SOI (Crolles-Megafabrik) |
Soitec | Halbleitermaterialien/Substrate | Smart Cut™, SmartSiC™ |
UnitySC | Metrologie & Inspektion | TSV-Überwachung und Defekterkennung |
CEA-Leti | Forschung & Entwicklung | FAMES- und NanoIC-Pilotlinien |
GlobalFoundries | Foundry-Dienstleistungen | Joint Venture im Crolles-Werk |
Diese Bemühungen unterstreichen Frankreichs Engagement, seine Halbleiternische zu stärken und sich im globalen Markt einen Wettbewerbsvorteil zu sichern.
KI und Geopolitik: Wie Technologie die Halbleiternachfrage antreibt
Die Auswirkungen von KI auf Chipdesign und -fertigung
Der Aufstieg der künstlichen Intelligenz verändert nicht nur die Technologie, sondern auch globale Machtstrukturen, insbesondere in der Halbleiterindustrie. Das Training eines modernen KI-Algorithmus dauert heute etwa einen Monat und kostet ungefähr 95 Millionen Euro [16]. Dieser immense Rechenbedarf hat spezialisierte KI-Chips – wie GPUs, FPGAs und ASICs – unverzichtbar gemacht.
Diese Chips zeichnen sich dadurch aus, dass sie sich durch Parallelverarbeitung auszeichnen und für die von KI-Aufgaben benötigten arithmetischen Operationen optimiert sind [16]. Da sich das Mooresche Gesetz verlangsamt, hat sich der Fokus auf die Entwicklung kundenspezifischer Schaltkreise verlagert, die die Leistungsgrenzen weiter verschieben.
Die Produktion dieser Chips ist ein bedeutender geopolitischer Faktor. Taiwans TSMC produziert über 90 % der weltweit fortschrittlichsten Halbleiter [17], was bestimmten Regionen und Unternehmen enormen Einfluss auf den Zugang zu Spitzen-KI-Technologie verleiht. Saif M. Khan vom CSET betont diese Abhängigkeit:
"Der Erfolg moderner KI-Techniken beruht auf Berechnungen in einem Ausmaß, das noch vor wenigen Jahren unvorstellbar war." [16]
Über kommerzielle Anwendungen hinaus treiben Hochleistungs-KI-Chips Fortschritte in Verteidigung, Kryptografie und Überwachungssystemen voran [4]. Exportkontrollen für wichtige Ausrüstung wie ASMLs EUV-Maschinen haben den globalen Wettbewerb weiter verschärft. Die USA, die Niederlande und Japan haben Beschränkungen verhängt, um Chinas Fortschritte im Bereich KI einzudämmen und gleichzeitig ihren technologischen Vorsprung zu wahren [1][18].
Dieses wettbewerbsorientierte Umfeld veranlasst Staaten, in den Aufbau eigener robuster, unabhängiger KI- und Halbleiterkapazitäten zu investieren.
Frankreichs Fokus auf neue Technologien
Angesichts der wachsenden Nachfrage nach spezialisierten KI-Chips unternimmt Frankreich strategische Schritte, um seine KI-Infrastruktur zu stärken. Das Land positioniert sich als wichtiger Akteur im globalen KI-Wettlauf und konzentriert sich darauf, die Abhängigkeit von ausländischer Technologie zu verringern [19]. Einer der herausragenden Vorteile Frankreichs ist der Zugang zu kohlenstoffarmer Kernenergie, ein attraktives Merkmal für energieintensive KI-Rechenzentren. Bis 2030 dürfte sich der weltweite Stromverbrauch von Rechenzentren mehr als verdoppeln und 945 TWh erreichen – etwa 3 % des weltweiten Energieverbrauchs [19].
Durch seinen Investitionsplan Frankreich 2030 hat das Land erfolgreich 109 Mrd. € privates Kapital angezogen, um souveräne KI-Kapazitäten zu entwickeln [19]. Ein bemerkenswertes Beispiel ist der 1,4-GW-Rechenzentrumscampus, der Mitte 2025 in der Nähe von Paris eröffnet wurde. Getragen von einem Konsortium aus MGX (VAE), Brookfield (Kanada), Bpifrance, und Iliad ist diese Einrichtung mit 18.000 Nvidia Grace Blackwell GPUs ausgestattet und bietet der Region erhebliche KI-fähige Kapazität [19].
Frankreich spielt auch eine zentrale Rolle in der European Semicon Coalition und arbeitet mit neun EU-Mitgliedstaaten zusammen, um die lokale Halbleiterindustrie zu stärken und Lieferketten zu sichern [17]. Derzeit liegt Frankreichs Rechenintensität bei etwa 75 PFLOPs pro 1 Billion € BIP, wobei die öffentliche Supercomputing-Leistung Mitte 2025 0,42 Exaflops erreicht [19].
Diese Initiativen unterstreichen Frankreichs Entschlossenheit, sich als führend in KI- und Halbleitertechnologien zu etablieren und in einer sich schnell entwickelnden globalen Landschaft größere Autonomie zu gewährleisten.
Wie Lieferkettenstörungen Geopolitik und Innovation beeinflussen
Die Rivalität zwischen den USA und China und das Streben nach Chip-Unabhängigkeit
Der Halbleitermangel von 2021 traf hart und entzog dem US-BIP schätzungsweise 225 Mrd. € und senkte die globale Automobilproduktion um 7,7 Millionen Fahrzeuge [8]. Die Krise machte Schwachstellen in der Lieferkette deutlich, insbesondere bei Halbleitern mit ausgereifter Strukturbreite, die Alltagsgeräte antreiben.
Diese Fragilität hat die ohnehin erbitterte Rivalität zwischen den USA und China verschärft. Amerikanische Exportkontrollen zielen nun auf Engpässe ab und blockieren Chinas Zugang zu fortschrittlichen Chips wie Nvidias A100 und H100 sowie zu kritischen Fertigungswerkzeugen wie ASMLs EUV-Lithografiemaschinen [21]. Das Ziel? Chinas Fortschritte bei KI und Militärtechnik zu verlangsamen und gleichzeitig die technologische Vorherrschaft des Westens zu sichern.
China jedoch hat nicht tatenlos zugesehen. Seit 2019 hat es über 235 Milliarden Euro in die Halbleiterfertigung gesteckt und seine inländische Kapazität auf etwa 3 Millionen Wafer pro Monat [3] verdreifacht. In einer überraschenden Aktion Huawei enthüllte im September 2023 sein Smartphone Mate 60 Pro, angetrieben von dem 7nm Kirin 9000s Prozessor. Hergestellt von Chinas SMIC unter Verwendung von Tief-Ultraviolett-Lithografie (DUV), zeigte diese Leistung, dass Chinas technologische Fähigkeiten schneller voranschreiten als viele westliche politische Entscheidungsträger erwartet hatten [21].
Bruce Andrews, Corporate Vice President bei Intel, fasste die Bedeutung treffend zusammen:
"So wie die Ölreserven die Wirtschaft und Geopolitik der letzten 50 Jahre geprägt haben, werden Halbleiter dies für die nächsten 50 tun." [2]
China setzt auch verstärkt auf Talente. Durch sein "Qiming"-Programm bietet es Unterzeichnungsprämien von 395.000 bis 660.000 Euro an, um Spitzen-Halbleiterexperten anzuziehen [21]. Die Provinz Jiangsu hat sich verpflichtet, 70 Millionen Euro jährlich zur Unterstützung lokaler Chip-Firmen bereitzustellen, während der "Big Fund" 2023 eine neue 38,5 Milliarden Euro Initiative startete, nach einer 25,4 Mrd. € Fonds im Jahr 2019 eingerichtet [21].
Diese technologische Entkopplung hat globale Auswirkungen. Nationen betrachten KI zunehmend als strategische Ressource, vergleichbar mit militärischer Stärke, und entwickeln "Souveräne KI"-Systeme, die auf ihre eigenen Werte und Vorschriften zugeschnitten sind [3]. Diese Verschiebungen treiben ehrgeizige nationale Bemühungen zur Diversifizierung der Lieferketten voran.
Strategien zur Diversifizierung der Lieferketten
Länder reagieren auf Schwachstellen in den Lieferketten mit massiven finanziellen Investitionen. Zum Beispiel:
- Der US CHIPS and Science Act hat 50 Mrd. € an Subventionen bereitgestellt.
- Der Chips Act der Europäischen Union bietet über 43 Mrd. € an Fördermitteln [2].
- Japan verpflichtet sich zu 12,2 Mrd. €, und Indien hat eine Semiconductor Mission im Wert von etwa 9,4 Mrd. € [2].
Diese Maßnahmen markieren einen Wandel von der Priorisierung von Effizienz hin zur Betonung von Resilienz. Wie Gina Raimondo, US-Handelsministerin, erklärte:
"Früher produzierte die Vereinigten Staaten fast 40 % der Chips der Welt. Jetzt produzieren wir nur noch 12 %. Das ändern wir mit dem CHIPS and Science Act." [2]
Über finanzielle Anreize hinaus schmieden Nationen Partnerschaften, um Lieferketten mit "befreundeten" Ländern zu diversifizieren. Im Juni 2022 stellte das US-Außenministerium 470 Millionen Euro aus dem CHIPS-Gesetz bereit, um die Halbleiterproduktion in sieben Partnerländern, darunter Vietnam, die Philippinen und Costa Rica, auszubauen [2]. Micron Technology kündigte beispielsweise im Oktober 2023 ein neues 2,8 Milliarden Euro Chipwerk in Indien an, unterstützt durch staatliche Subventionen [2].
Auch die Verlagerung bei Montage, Test und Verpackung ist bemerkenswert, weg von China und Taiwan hin zu Regionen wie Südostasien, Lateinamerika und Osteuropa [20]. Südkorea und Taiwan verfolgen einen zweigleisigen Ansatz: Hochwertige Kapazitäten im Inland und Produktion mit geringeren Anforderungen im Ausland [5].
Die weltweiten Investitionen in die Wafer-Fertigung werden zwischen 2024 und 2032 voraussichtlich auf 2,2 Billionen Euro steigen, ein deutlicher Sprung gegenüber den 677 Milliarden Euro, die im vorangegangenen Jahrzehnt investiert wurden [20]. Der US-Anteil an der fortschrittlichen Chip-Fertigung (Knoten neuer als 10 nm) wird voraussichtlich von 0 % im Jahr 2022 auf 28 % bis 2032 [20] steigen.
Dennoch erschweren geopolitische Spannungen diese Pläne. Im August 2023 musste Intel seine 5,1 Milliarden Euro schwere Übernahme von Tower Semiconductor aufgeben, nachdem die chinesischen Regulierungsbehörden die Genehmigung verweigert hatten – ein Beispiel für Chinas Fähigkeit, regulatorischen Druck auf ausländische Expansionen auszuüben [21].
Während viele Nationen sich auf moderne Knoten konzentrieren, hat sich Frankreich eine Nische bei Halbleitern mit ausgereiften Knoten geschaffen, um die Stabilität in kritischen Industrien zu gewährleisten.
Frankreichs Expertise bei ausgereiften Knoten als Wettbewerbsvorteil
Frankreich hat sich strategisch im Markt für Halbleiter mit ausgereiften Knoten positioniert, einem Bereich, der für Branchen wie Automobil, Gesundheitswesen und Fertigung entscheidend ist. Durch Soitec, einen der fünf größten Siliziumwafer-Hersteller weltweit, spielt Frankreich eine zentrale Rolle und trägt zu den 95 % globalen Marktanteil bei, die diese Unternehmen bis 2020 kontrollierten [8].
Halbleiter mit ausgereiften Knoten (28 nm und darüber) werden oft übersehen, bleiben aber unverzichtbar. Wie ein Bericht des CSIS hervorhob:
„Legacy-Chips sind sowohl in Bezug auf wirtschaftliche Bedeutung als auch auf nationale Sicherheit mindestens ebenso kritisch wie fortschrittliche Chips.“ [21]
Frankreichs Expertise bei Materialien verschafft ihm einen entscheidenden Vorteil. Der European Chips Act, der über 43 Mrd. € an kombinierten öffentlichen und privaten Investitionen mobilisiert, zielt darauf ab, den globalen Marktanteil der EU an Halbleitern bis 2030 auf 20 % [22] zu verdoppeln. Margrethe Vestager, Executive Vice President der Europäischen Kommission, erläuterte diesen Ansatz:
„Dies ist kein Akt des Protektionismus; es geht nicht darum, selbstversorgend zu sein. Es geht darum, im globalen Ökosystem der Halbleiter ein deutlich stärkeres Gewicht zu haben.“ [2]
Fazit: Die Zukunft von Geopolitik und Halbleitern
Halbleiter haben sich von rein wirtschaftlichen Vermögenswerten zu Schlüsselakteuren in nationaler Sicherheit und globalem politischen Einfluss entwickelt. Da erwartet wird, dass der globale Halbleitermarkt bis 2030 1 Billion € erreichen wird [23], wird die Kontrolle über Chip-Lieferketten direkt die Führungsrolle in KI, Verteidigung und technologischem Fortschritt beeinflussen.
Frankreich hat sich in dieser sich wandelnden Landschaft eine strategische Rolle erarbeitet. Mit dem EU Chips Act, der 43 Mrd. € an Finanzmitteln bereitstellt, und seiner Beteiligung an der neun Mitglieder umfassenden Semicon Coalition stimmt Frankreich seine Bemühungen mit europäischen Partnern ab, um langfristige Chancen im Halbleitersektor zu sichern [1]. Durch die Konzentration auf Technologien mit ausgereiften Knoten und spezialisierte Materialien, wobei Unternehmen wie Soitec den Weg weisen, hat Frankreich eine starke Position in Bereichen entwickelt, in denen Chips älterer Generation für wirtschaftliche und sicherheitspolitische Zwecke unverzichtbar bleiben. Dieser Fokus legt die Grundlage für innovative Lieferkettenstrategien.
Die Zukunft wird stark von "Right-Shoring"-Strategien und starken Partnerschaften abhängen. Wie Alexandre Ferreira Gomes und Jelle van den Wijngaard vom Clingendael-Institut feststellten:
"Ein stärkeres heimisches Ökosystem wird Europa helfen, Störungen zu bewältigen, Arbeitsplätze zu schaffen und die Abhängigkeit von globalen Engpässen zu verringern" [1].
Die Verwirklichung dieser Vision erfordert nicht nur finanzielle Ressourcen, sondern auch Plattformen, die die Zusammenarbeit zwischen der KI- und der Halbleiterbranche fördern.
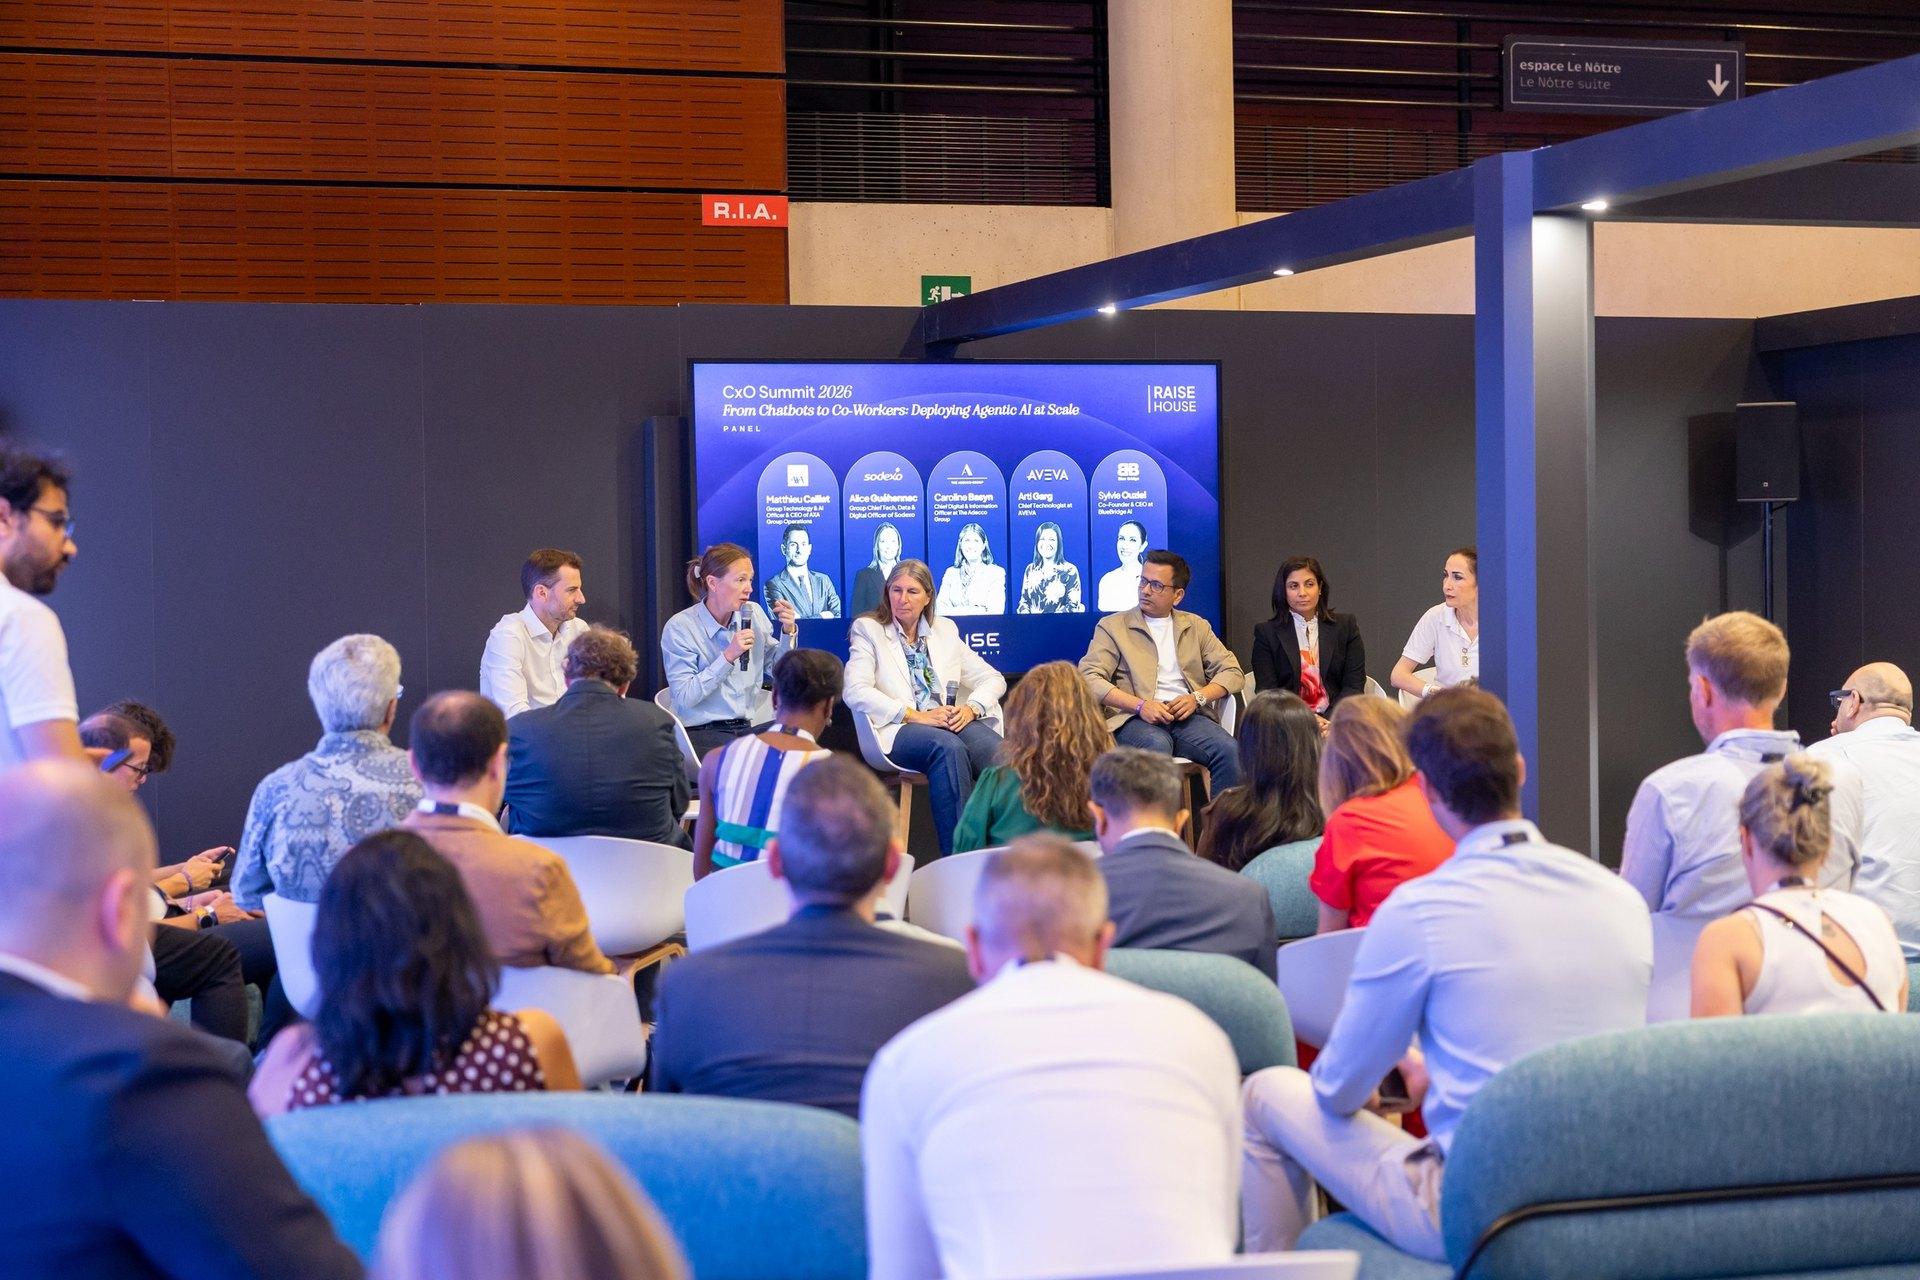
Eine solche Plattform ist der RAISE Summit, der im Carrousel du Louvre in Paris stattfand. Mit über 9.000 Teilnehmern ermöglicht diese Veranstaltung entscheidende branchenübergreifende Diskussionen, um geopolitische Herausforderungen anzugehen und gleichzeitig technologische Innovation voranzutreiben. In einer Welt, in der die Kontrolle über zentrale Halbleiterprozesse – wie EUV-Lithografie, fortschrittliches Chipdesign und Präzisionsfertigung – die KI-Fähigkeiten definiert [1], war die Zusammenarbeit zwischen Nationen, Unternehmen und Forschungseinrichtungen nie wichtiger.
Während diese Strategien Gestalt annehmen, werden die Halbleiterlieferketten im kommenden Jahrzehnt wahrscheinlich die globalen Machtdynamiken neu definieren – ganz ähnlich wie einst die Ölreserven. Die Fähigkeit, Chips zu produzieren und KI-Technologien voranzutreiben, beeinflusst heute direkt die nationale Stärke. Mit ihrem gezielten Fokus auf Mature-Node-Technologien und der starken europäischen Zusammenarbeit ist Frankreich gut positioniert, um in dieser sich entwickelnden geopolitischen und technologischen Landschaft eine zentrale Rolle zu spielen.
FAQs
Warum ist die EUV-Lithografie ein so großer Engpass?
Die EUV-Lithografie stellt aufgrund von ASMLs Monopol auf diese Maschinen einen erheblichen Engpass in der Halbleiterfertigung dar. Diese Werkzeuge sind für die Herstellung fortschrittlicher Halbleiter unverzichtbar. Die Entwicklung dieser Technologie erforderte jahrzehntelange Forschung und intensive Zusammenarbeit, was es anderen Regionen nahezu unmöglich macht, diesen essenziellen Prozess zu duplizieren oder zu umgehen.
Was würde eine Störung in Taiwan für KI und Verteidigung bedeuten?
Taiwans Rolle in der globalen Halbleiterproduktion ist enorm – das Land fertigt über 90 % der fortschrittlichen Chips der Welt. Diese Halbleiter sind das Rückgrat von KI-Systemen und Militärtechnologien und damit unverzichtbar. Eine Störung der taiwanesischen Produktion könnte Schockwellen durch die globalen Lieferketten senden, technologische Fortschritte verzögern und strategische militärische Fähigkeiten beeinträchtigen. Dies unterstreicht, wie entscheidend die Halbleiterfertigung für die Gestaltung globaler Macht und Stabilität ist.
Wie verbessert Frankreichs FD-SOI-Fokus die Chip-Resilienz Europas?
Frankreichs Fokus auf FD-SOI-Technologie spielt eine Schlüsselrolle bei der Stärkung der Halbleiterunabhängigkeit Europas. Durch die Unterstützung der Entwicklung sicherer, energieeffizienter und erschwinglicher Chips trägt dieser Ansatz dazu bei, die Abhängigkeit von externen Lieferketten zu verringern. Gleichzeitig werden die lokalen Fertigungskapazitäten gestärkt, was den Weg für größere Eigenständigkeit in der europäischen Technologie ebnet.