
Halfgeleiders vormen de ruggengraat van het moderne leven en voeden alles, van smartphones tot AI-systemen en defensietechnologieën. Maar hier zit de kneep: de wereldwijde toeleveringsketen voor deze chips is sterk geconcentreerd, wat kwetsbaarheden creëert en de mondiale machtsdynamiek hervormt.
Belangrijkste inzichten:
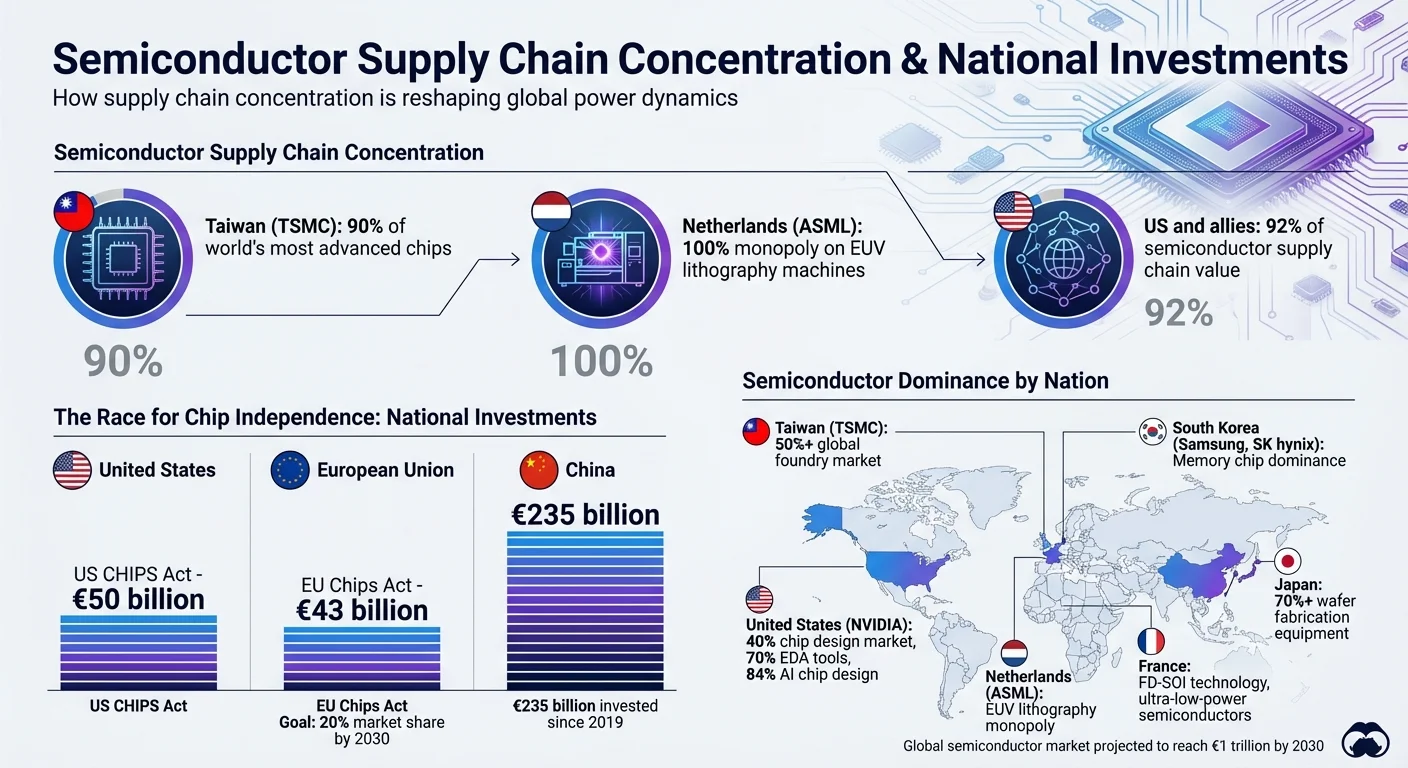
- Taiwan's TSMC produceert 90% van 's werelds meest geavanceerde chips, terwijl Nederlandse ASML een monopolie heeft op EUV-lithografiemachines.
- De VS en bondgenoten controleren 92% van de waarde van de halfgeleider-toeleveringsketen, waardoor industrieën wereldwijd blootstaan aan verstoringen.
- Landen racen om chipp-onafhankelijkheid te verzekeren:
- US CHIPS Act: €50 miljard om de binnenlandse productie nieuw leven in te blazen.
- EU Chips Act: €43 miljard om het Europese aandeel tegen 2030 te verhogen naar 20%.
- China: €235 miljard geïnvesteerd sinds 2019 om beperkingen tegen te gaan en de lokale capaciteit te vergroten.
De rol van Frankrijk:
Frankrijk richt zich op halfgeleiders met mature nodes en technologieën met extreem laag energieverbruik, en vermijdt directe concurrentie in geavanceerde nodes. Belangrijke spelers zoals STMicroelectronics, Soitec, en CEA-Leti drijven deze inspanning, ondersteund door het Frankrijk 2030-plan en de Europese Chipsverordening.
De inzet is hoog: controle over halfgeleiders betekent controle over AI, defensie en economische veerkracht. Deze wereldwijde race gaat niet alleen over technologie - het gaat over macht.
Chips, macht en politiek: De geopolitiek van toeleveringsketens voor halfgeleiders
Belangrijkste spelers in de halfgeleiderindustrie
Een handvol landen en bedrijven domineert het halfgeleiderlandschap en controleert verschillende aspecten van chipproductie en apparatuurproductie. Taiwan, Zuid-Korea en de Verenigde Staten zijn belangrijke spelers in de chipproductie, terwijl Europa een cruciale rol speelt bij de productie van apparatuur en gespecialiseerde technologieën. Deze concentratie van expertise biedt zowel kansen als uitdagingen voor de wereldeconomie.
Landen die toonaangevend zijn in chipproductie
Taiwan is het epicentrum van de wereldwijde chipproductie, dankzij TSMC (Taiwan Semiconductor Manufacturing Company), dat meer dan 50% van de wereldwijde gieterijmarkt vertegenwoordigt [10]. In maart 2025 kondigde TSMC een investering van $165 miljard aan om haar activiteiten in Phoenix, Arizona, uit te breiden. Het project, onder leiding van voorzitter en CEO Dr. C.C. Wei, omvat drie nieuwe fabriekslocaties en twee geavanceerde verpakkingsfaciliteiten, die naar verwachting een aanzienlijk aantal hoogwaardige banen zullen creëren [7].
Zuid-Korea domineert de markt voor geheugenchips via Samsung en SK hynix, met een sterke greep op DRAM- en NAND-technologieën. SK hynix is bijzonder belangrijk geworden voor AI-systemen met haar High Bandwidth Memory (HBM)-technologie. Tussen augustus 2024 en januari 2026 heeft het bedrijf $3,87 miljard toegezegd om een volgende generatie verpakkingsfaciliteit te bouwen in het Purdue University Research Park in Indiana. De massaproductie van geavanceerde HBM-chips voor AI-GPU's zal naar verwachting eind 2028 van start gaan [9].
De Verenigde Staten lopen voorop in chipontwerp en software, met meer dan 40% van de wereldwijde chipontwerpmarkt en ongeveer 70% van de Electronic Design Automation (EDA)-tools, met bedrijven als Cadence, Synopsys en Mentor voorop [8]. NVIDIA alleen al beheerst 84% van de wereldwijde AI-chipontwerpmarkt [1]. In september 2024 kreeg Intel tot $3 miljard aan subsidies van het Amerikaanse Ministerie van Defensie en het Ministerie van Handel om het programma "Secure Enclave" te ondersteunen, dat zich richt op de productie van micro-elektronica voor nationale veiligheidstoepassingen [9].
Andere landen spelen ook een cruciale rol in de wereldwijde halfgeleiderleveringsketen. Japan is een leider in halfgeleidermaterialen, chemicaliën en assemblageapparatuur. Bedrijven als Shin‑Etsu, Tokyo Electron en Advantest leveren meer dan 70% van de apparatuur voor waferfabricage wereldwijd, samen met Amerikaanse bedrijven [8]. Ondertussen maakt China vorderingen in productie en assemblage van mature-node technologieën, met meer dan €235 miljard aan investeringen in de halfgeleidersector sinds 2019 om Amerikaanse exportbeperkingen tegen te gaan [3].
Europa's terugkeer in de halfgeleiderrace
Europa herpositioneert zich in de halfgeleiderindustrie door gebruik te maken van haar bestaande sterke punten. In plaats van direct te concurreren in geavanceerde logische chips, richt Europa zich op gebieden zoals fabricageapparatuur, vermogenshalfgeleiders en mature-node technologieën, die cruciaal zijn voor auto- en industriële toepassingen. Deze aanpak stelt Europa in staat om de capaciteiten van andere grote spelers aan te vullen in plaats van ermee te concurreren.
De Nederland speelt een cruciale rol via ASML, dat een monopolie heeft op Extreme Ultraviolet (EUV) lithografiemachines. Deze machines zijn onmisbaar voor het produceren van de meest geavanceerde chips [10]. Ondertussen is Frankrijk draagt bij via bedrijven als STMicroelectronics en Soitec, die zich specialiseren in FD‑SOI-technologie (Fully Depleted Silicon‑On‑Insulator) voor toepassingen met ultralaag vermogen. In een belangrijke zet investeren STMicroelectronics en GlobalFoundries €7,5 miljard in Crolles, Frankrijk, om 300-mm FD‑SOI-wafers te produceren [12]. Op 30 januari 2026 werd in Frankrijk de FAMES-pilotlijn ingehuldigd, gewijd aan de vooruitgang van halfgeleiders met ultralaag vermogen, wat zijn rol in het Europese halfgeleiderecosysteem verder versterkt [12].
Tegen eind 2025 keurde de Europese Commissie staatssteun goed voor halfgeleiderprojecten, wat neerkomt op meer dan €31,5 miljard aan gecombineerde publieke en private investeringen [12]. Daniel Gros van het JRC van de Europese Commissie vatte de wereldwijde dynamiek samen:
"De software komt uit de VS, de fabrieken bevinden zich in Azië en Europa heeft een sterke positie in de machines om de meest geavanceerde (logische) chips te produceren" [6].
De strategie van Europa is erop gericht om zijn bestaande sterke punten te versterken en tegelijkertijd de autonomie in de halfgeleiderwaardeketen te vergroten.
De positie van Frankrijk in het wereldwijde halfgeleiderecosysteem
Frankrijk heeft een niche veroverd in de halfgeleiderindustrie door zich te richten op gespecialiseerde technologieën in plaats van grootschalige productie. Haar expertise ligt in halfgeleiders met ultralaag vermogen, geavanceerde substraten en precisiemetrologie-instrumenten, die allemaal een cruciale rol spelen in de wereldwijde toeleveringsketen. Deze gerichte aanpak stelt Frankrijk in staat om zich te onderscheiden op specifieke gebieden van chiptechnologie.
De halfgeleidercapaciteiten en -ontwikkelingen van Frankrijk
De regio Grenoble is het hart van de halfgeleideractiviteit in Frankrijk, met het gerenommeerde onderzoeksinstituut CEA-Leti als kern. Dit gebied heeft meer dan 75 startups voortgebracht en is een hoeksteen geworden van de micro-elektronicasector in Frankrijk [13]. Sébastien Dauvé, directeur bij CEA-Leti, benadrukte het belang van zelfvoorzienendheid:
"We moesten een deel van onze autonomie en soevereiniteit terugwinnen over ons vermogen om dingen op ons eigen grondgebied te vervaardigen." [13]
Een van de opvallende vooruitgangen van Frankrijk is deFD-SOI (Fully Depleted Silicon-On-Insulator) technologie, bekend om zijn extreem lage stroomverbruik - ideaal voor 5G, autosystemen en IoT-apparaten. Een belangrijke mijlpaal kwam in 2023 met de lancering van deCrolles-megafabriek, een samenwerking tussen STMicroelectronics en GlobalFoundries. Deze faciliteit produceert 300 mm FD-SOI-wafers voor auto-, IoT- en mobiele toepassingen. Met €2,9 miljard aan Franse overheidsfinanciering als onderdeel van een project van €7,5 miljard, vertegenwoordigt het een aanzienlijke investering in de sector[13][14].
Soitec, een andere belangrijke speler, leidt de weg in halfgeleidersubstraten, met meer dan 4.000 patenten en besteedt 11% van zijn omzet aan onderzoek en ontwikkeling[13]. Eind 2023 kondigde het bedrijf een investeringsplan van €1 miljard aan, waarbij bijna de helft wordt toegewezen aan de uitbreiding van zijn Bernin-faciliteiten voorSmartSiC™-technologie. Deze siliciumcarbide-substraten verbeteren de energie-efficiëntie in elektrische voertuigen en datacentra. Pierre Barnabé, CEO van Soitec, benadrukte de uitdagingen van wereldwijde concurrentie:
"Steun voor de industrie is essentieel als Frankrijk concurrerend wil blijven in een wereldwijde markt die onder sterke druk staat van de Verenigde Staten en Aziatische landen."[13]
Naast productie speelt Frankrijk een sleutelrol in de halfgeleiderinfrastructuur.UnitySC, gevestigd in Grenoble, is gespecialiseerd in metrologie- en inspectietools. In 2022 haalde het bedrijf €48 miljoen op om de productie van apparatuur op te schalen die is ontworpen om microscopische defecten te detecteren tijdens de meer dan 600 stappen van chipproductie[13]. Graham Lynch, CMO van UnitySC, sprak over het strategische vooruitzicht van Frankrijk:
"Frankrijk is altijd 'voorop gelopen' door de elektronica-toeleveringsketen te behandelen als een diep strategisch onderdeel van zijn economie."[13]
Op 30 januari 2026 lanceerde Frankrijk deFAMES-pilootlijn, een project dat gericht is op het overbrengen van ultralaagvermogen halfgeleiders van onderzoek naar industriële productie[14][12]. Deze innovaties worden ondersteund door initiatieven zoals France 2030 en de Europese Chips Act, wat zorgt voor duurzame ontwikkeling in deze cruciale sector.
France 2030 en de Europese Chips Act
De halfgeleiderambities van Frankrijk sluiten aan bij de European Chips Act, een plan om het wereldwijde marktaandeel van de EU tegen 2030 te verdubbelen naar 20% [13][14]. Het France 2030-plan reserveert €5 miljard voor het versterken van de nationale elektronica sector, met focus op kansen in automotive-, industriële en IoT-toepassingen [13].
De European Chips Act markeert een verschuiving in het industriële beleid van de EU, waardoor Frankrijk subsidies kan verstrekken voor geavanceerde halfgeleiderfaciliteiten [11][15]. Onder Pillar I (het Chips for Europe-initiatief) huisvest Frankrijk geavanceerde proeflijnen, terwijl Pillar II grootschalige productie-inspanningen ondersteunt, zoals de megafabriek in Crolles.
In februari 2026 investeerde de EU €700 miljoen in NanoIC, de grootste proeflijn onder de Chips Act tot nu toe [14][12]. De Europese Commissie benadrukte het belang van dit initiatief:
"De European Chips Act zal het halfgeleider-ecosysteem in de EU versterken, de veerkracht van toeleveringsketens waarborgen en externe afhankelijkheden verminderen." [14]
De strategie van Frankrijk is gericht op zijn sterke punten in FD-SOI en vermogenshalfgeleiders, waarbij directe concurrentie in geavanceerde logicachips die door Taiwan en Zuid-Korea worden gedomineerd, wordt vermeden. Deze aanpak stelt Frankrijk in staat zijn bestaande capaciteiten te versterken en tegelijkertijd kwetsbaarheden in de toeleveringsketen aan te pakken die door recente wereldwijde verstoringen aan het licht zijn gebracht. Zo draagt het bij aan de bredere doelstelling van Europa om geopolitieke afhankelijkheden in de halfgeleiderproductie te verminderen.
Belangrijke Franse speler | Primaire specialisatie | Belangrijke technologie/project |
|---|---|---|
STMicroelectronics | Geïntegreerde apparaatproductie | 300-mm FD-SOI (Crolles Megafabriek) |
Soitec | Halfgeleidermaterialen/substraten | Smart Cut™, SmartSiC™ |
UnitySC | Metrologie en inspectie | TSV-bewaking en defectdetectie |
CEA-Leti | Onderzoek en ontwikkeling | FAMES- en NanoIC-pilootlijnen |
GlobalFoundries | Gieterijdiensten | Joint venture in de Crolles-faciliteit |
Deze inspanningen benadrukken Frankrijks toewijding om zijn halfgeleider niche te versterken en een concurrentievoordeel te behouden op de wereldmarkt.
AI en geopolitiek: hoe technologie de vraag naar halfgeleiders aanjaagt
De impact van AI op chipontwerp en productie
De opkomst van kunstmatige intelligentie hervormt niet alleen technologie, maar ook mondiale machtsstructuren, met name in de halfgeleiderindustrie. Het trainen van een state-of-the-art AI-algoritme duurt tegenwoordig ongeveer een maand en kost ongeveer €95 miljoen [16]. Deze immense rekenbehoefte heeft gespecialiseerde AI-chips - zoals GPU's, FPGA's en ASIC's - onmisbaar gemaakt.
Deze chips onderscheiden zich doordat ze uitblinken in parallelle verwerking en geoptimaliseerd zijn voor de rekenkundige bewerkingen die AI-taken vereisen [16]. Nu de wet van Moore vertraagt, is de focus verschoven naar het creëren van aangepaste circuits die de prestatiegrenzen blijven verleggen.
De productie van deze chips is een belangrijke geopolitieke factor. Taiwan's TSMC produceert meer dan 90% van 's werelds meest geavanceerde halfgeleiders [17], waardoor bepaalde regio's en bedrijven enorme invloed hebben op de toegang tot geavanceerde AI-technologie. Saif M. Khan van CSET benadrukt deze afhankelijkheid:
"Het succes van moderne AI-technieken berust op rekenkracht op een schaal die een paar jaar geleden nog ondenkbaar was." [16]
Naast commerciële toepassingen voeden krachtige AI-chips vooruitgang in defensie, cryptografie en bewakingssystemen [4]. Exportcontroles op essentiële apparatuur, zoals de EUV-machines van ASML, hebben de wereldwijde concurrentie verder opgevoerd. De VS, Nederland en Japan hebben beperkingen opgelegd om China's vooruitgang in AI te beteugelen en tegelijkertijd hun technologische voorsprong te behouden [1][18].
Deze competitieve omgeving drijft landen ertoe te investeren in de opbouw van hun eigen robuuste, onafhankelijke AI- en halfgeleidercapaciteiten.
De focus van Frankrijk op opkomende technologieën
Te midden van de groeiende vraag naar gespecialiseerde AI-chips zet Frankrijk strategische stappen om zijn AI-infrastructuur te versterken. Het land positioneert zich als een sleutelspeler in de wereldwijde AI-wedloop en richt zich op het verminderen van de afhankelijkheid van buitenlandse technologie [19]. Een van de opvallende voordelen van Frankrijk is de toegang tot koolstofarme kernenergie, een aantrekkelijk kenmerk voor energie-intensieve AI-datacenters. Naar verwachting zal het wereldwijde elektriciteitsverbruik van datacenters tegen 2030 meer dan verdubbelen tot 945 TWh - ongeveer 3% van het wereldwijde energieverbruik [19].
Via zijn investeringsplan France 2030 heeft het land met succes €109 miljard aan privaat kapitaal aangetrokken om soevereine AI-capaciteiten te ontwikkelen [19]. Een opvallend voorbeeld is de 1,4 GW datacenter-campus die medio 2025 bij Parijs werd geopend. Deze faciliteit, gesteund door een consortium met onder meer MGX (VAE), Brookfield (Canada), Bpifrance, en Iliad, is uitgerust met 18.000 Nvidia Grace Blackwell GPU's en biedt de regio aanzienlijke AI-gereedde capaciteit [19].
Frankrijk speelt ook een centrale rol in de European Semicon Coalition en werkt samen met negen EU-lidstaten om de lokale halfgeleiderindustrie te versterken en toeleveringsketens veilig te stellen [17]. Momenteel bedraagt de rekenintensiteit van Frankrijk ongeveer 75 PFLOPs per €1 biljoen bbp, met een publieke supercomputerprestatie van 0,42 exaflops medio 2025 [19].
Deze initiatieven benadrukken de vastberadenheid van Frankrijk om zich te vestigen als leider in AI- en halfgeleidertechnologieën en om grotere autonomie te waarborgen in een snel veranderend wereldwijd landschap.
Hoe verstoringen in de toeleveringsketen de geopolitiek en innovatie beïnvloeden
De rivaliteit tussen de VS en China en het streven naar chip-onafhankelijkheid
Het halfgeleidertekort van 2021 sloeg hard toe en ontnam naar schatting €225 miljard aan het Amerikaanse bbp en verminderde de wereldwijde autoproductie met 7,7 miljoen voertuigen [8]. De crisis benadrukte kwetsbaarheden in de toeleveringsketen, vooral voor volwassen-node halfgeleiders die alledaagse apparaten van stroom voorzien.
Deze fragiliteit heeft de toch al verhitte rivaliteit tussen de VS en China geïntensiveerd. Amerikaanse exportcontroles richten zich nu op de belangrijkste knelpunten, blokkeren China's toegang tot geavanceerde chips zoals Nvidia's A100 en H100, evenals kritieke productietools zoals ASML's EUV-lithografiemachines [21]. Het doel? China's vooruitgang in AI en militaire technologie vertragen terwijl de westerse technologische dominantie intact blijft.
China heeft echter niet stilgezeten. Sinds 2019 heeft het meer dan €235 miljard in halfgeleiderproductie gestoken, waardoor de binnenlandse capaciteit is verdrievoudigd tot ongeveer 3 miljoen wafers per maand [3]. In een verrassende zet onthulde Huawei in september 2023 zijn Mate 60 Pro-smartphone, aangedreven door de 7nm Kirin 9000s-processor. Gefabriceerd door China's SMIC met behulp van Deep Ultraviolet (DUV)-lithografie, demonstreerde deze prestatie dat China's technologische mogelijkheden sneller vooruitgaan dan veel westerse beleidsmakers verwachtten [21].
Bruce Andrews, Corporate Vice President bij Intel, vatte de inzet perfect samen:
"De manier waarop de oliereserves de economie en geopolitiek van de afgelopen 50 jaar definieerden, halfgeleiders zullen dat doen voor de komende 50." [2]
China zet ook volop in op talent. Via het "Qiming"-programma biedt het ondertekeningsbonussen variërend van €395.000 tot €660.000 om top-halfgeleiderexperts aan te trekken [21]. De provincie Jiangsu heeft €70 miljoen per jaar toegezegd om lokale chipproducenten te ondersteunen, terwijl het "Big Fund" een nieuw €38,5 miljard initiatief lanceerde in 2023, na een € 25,4 miljard fonds opgericht in 2019 [21].
Deze technologische ontkoppeling heeft wereldwijde gevolgen. Landen zien AI steeds vaker als een strategische hulpbron, vergelijkbaar met militaire kracht, en ontwikkelen "Soevereine AI"-systemen die zijn toegesneden op hun eigen waarden en regelgeving [3]. Deze verschuivingen drijven ambitieuze nationale inspanningen aan om toeleveringsketens te diversifiëren.
Strategieën voor diversificatie van toeleveringsketens
Landen reageren op kwetsbaarheden in toeleveringsketens met enorme financiële investeringen. Bijvoorbeeld:
- De US CHIPS and Science Act heeft € 50 miljard aan subsidies toegewezen.
- De Chips Act van de Europese Unie biedt meer dan € 43 miljard aan financiering [2].
- Japan zet in op € 12,2 miljard, en India heeft een Semiconductor Mission gelanceerd ter waarde van ongeveer € 9,4 miljard [2].
Deze maatregelen markeren een verschuiving van het prioriteren van efficiëntie naar het benadrukken van veerkracht. Zoals Gina Raimondo, Amerikaans minister van Handel, uitlegde:
"Voorheen produceerde de Verenigde Staten bijna 40% van de chips in de wereld. Nu produceren we slechts 12%. Dat veranderen we met de CHIPS and Science Act." [2]
Naast financiële prikkels sluiten landen partnerschappen om toeleveringsketens te diversifiëren met "bevriende" landen. In juni 2022 heeft het Amerikaanse ministerie van Buitenlandse Zaken €470 miljoen uit de CHIPS Act toegewezen om de halfgeleiderproductie in zeven partnerlanden uit te breiden, waaronder Vietnam, de Filipijnen en Costa Rica [2]. Micron Technology kondigde bijvoorbeeld in oktober 2023 een nieuwe €2,8 miljard kostende chipfabriek in India aan, met overheidssteun [2].
De verschuiving in assemblage, testen en verpakken is ook opmerkelijk: van China en Taiwan naar regio's zoals Zuidoost-Azië, Latijns-Amerika en Oost-Europa [20]. Zuid-Korea en Taiwan hanteren een tweeledige aanpak: hoogwaardige capaciteit in eigen land en productie voor het lagere segment in het buitenland [5].
De wereldwijde investeringen in waferfabricage zullen naar verwachting stijgen tot €2,2 biljoen tussen 2024 en 2032, een aanzienlijke sprong ten opzichte van de €677 miljard die in het vorige decennium werd geïnvesteerd [20]. Het Amerikaanse aandeel in geavanceerde chipfabricage (nodes nieuwer dan 10nm) zal naar verwachting stijgen van 0% in 2022 naar 28% in 2032 [20].
Toch compliceren geopolitieke spanningen deze plannen. In augustus 2023 moest Intel zijn €5,1 miljard kostende overname van Tower Semiconductor afblazen nadat Chinese toezichthouders goedkeuring onthielden, wat aantoont dat China regulatoire druk kan uitoefenen op buitenlandse expansies [21].
Terwijl veel landen zich richten op geavanceerde nodes, heeft Frankrijk een niche veroverd in halfgeleiders voor volwassen nodes om stabiliteit in kritieke industrieën te waarborgen.
Frankrijk's Expertise in Volwassen Nodes als Concurrentievoordeel
Frankrijk heeft zich strategisch gepositioneerd in de markt voor halfgeleiders met volwassen nodes, een gebied dat cruciaal is voor industrieën zoals de auto-industrie, gezondheidszorg en productie. Via Soitec, een van de top vijf wereldwijde producenten van siliciumwafers, speelt Frankrijk een sleutelrol en draagt het bij aan de 95% wereldwijd marktaandeel dat deze bedrijven in 2020 in handen hadden [8].
Halfgeleiders met volwassen nodes (28nm en hoger) worden vaak over het hoofd gezien, maar blijven onmisbaar. Zoals een rapport van CSIS benadrukte:
"Legacy-chips zijn minstens zo kritiek als geavanceerde chips, zowel qua economisch belang als qua nationale veiligheid." [21]
Frankrijk's expertise in materialen geeft het een belangrijk voordeel. De Europese Chipsverordening, die meer dan €43 miljard aan gecombineerde publieke en private investeringen mobiliseert, heeft tot doel het wereldwijde marktaandeel van de EU in halfgeleiders te verdubbelen tot 20% tegen 2030 [22]. Margrethe Vestager, uitvoerend vicevoorzitter van de Europese Commissie, verduidelijkte deze aanpak:
"Dit is geen protectionisme; dit is niet de bedoeling om zelfvoorzienend te zijn. Dit is om een veel sterkere positie te verwerven in het wereldwijde ecosysteem van halfgeleiders." [2]
Conclusie: De Toekomst van Geopolitiek en Halfgeleiders
Halfgeleiders zijn verschoven van louter economische activa naar sleutelspelers in nationale veiligheid en wereldwijde politieke invloed. Nu de wereldwijde halfgeleidermarkt naar verwachting in 2030 €1 biljoen zal bereiken [23], zal controle over de toeleveringsketens van chips direct van invloed zijn op leiderschap op het gebied van AI, defensie en technologische vooruitgang.
Frankrijk heeft een strategische rol veroverd in dit veranderende landschap. Met de EU Chipsverordening die €43 miljard aan financiering biedt en haar deelname aan de negen leden tellende Semicon Coalitie, stemt Frankrijk haar inspanningen af op Europese partners om langetermijnkansen in de halfgeleidersector veilig te stellen [1]. Door zich te concentreren op technologieën voor volwassen nodes en gespecialiseerde materialen, met bedrijven zoals Soitec die de weg wijzen, heeft Frankrijk een sterke positie ontwikkeld in gebieden waar oudere generaties chips essentieel blijven voor economische en veiligheidsdoeleinden. Deze focus legt de basis voor innovatieve strategieën in de toeleveringsketen.
De toekomst zal sterk afhangen van "right-shoring"-strategieën en sterke partnerschappen. Zoals Alexandre Ferreira Gomes en Jelle van den Wijngaard van Clingendael opmerkten:
"Een sterker binnenlands ecosysteem zal Europa helpen om verstoringen op te vangen, banen te creëren en de afhankelijkheid van wereldwijde knelpunten te verminderen" [1].
Het realiseren van deze visie vereist niet alleen financiële middelen, maar ook platforms die samenwerking tussen de AI- en halfgeleiderindustrieën stimuleren.
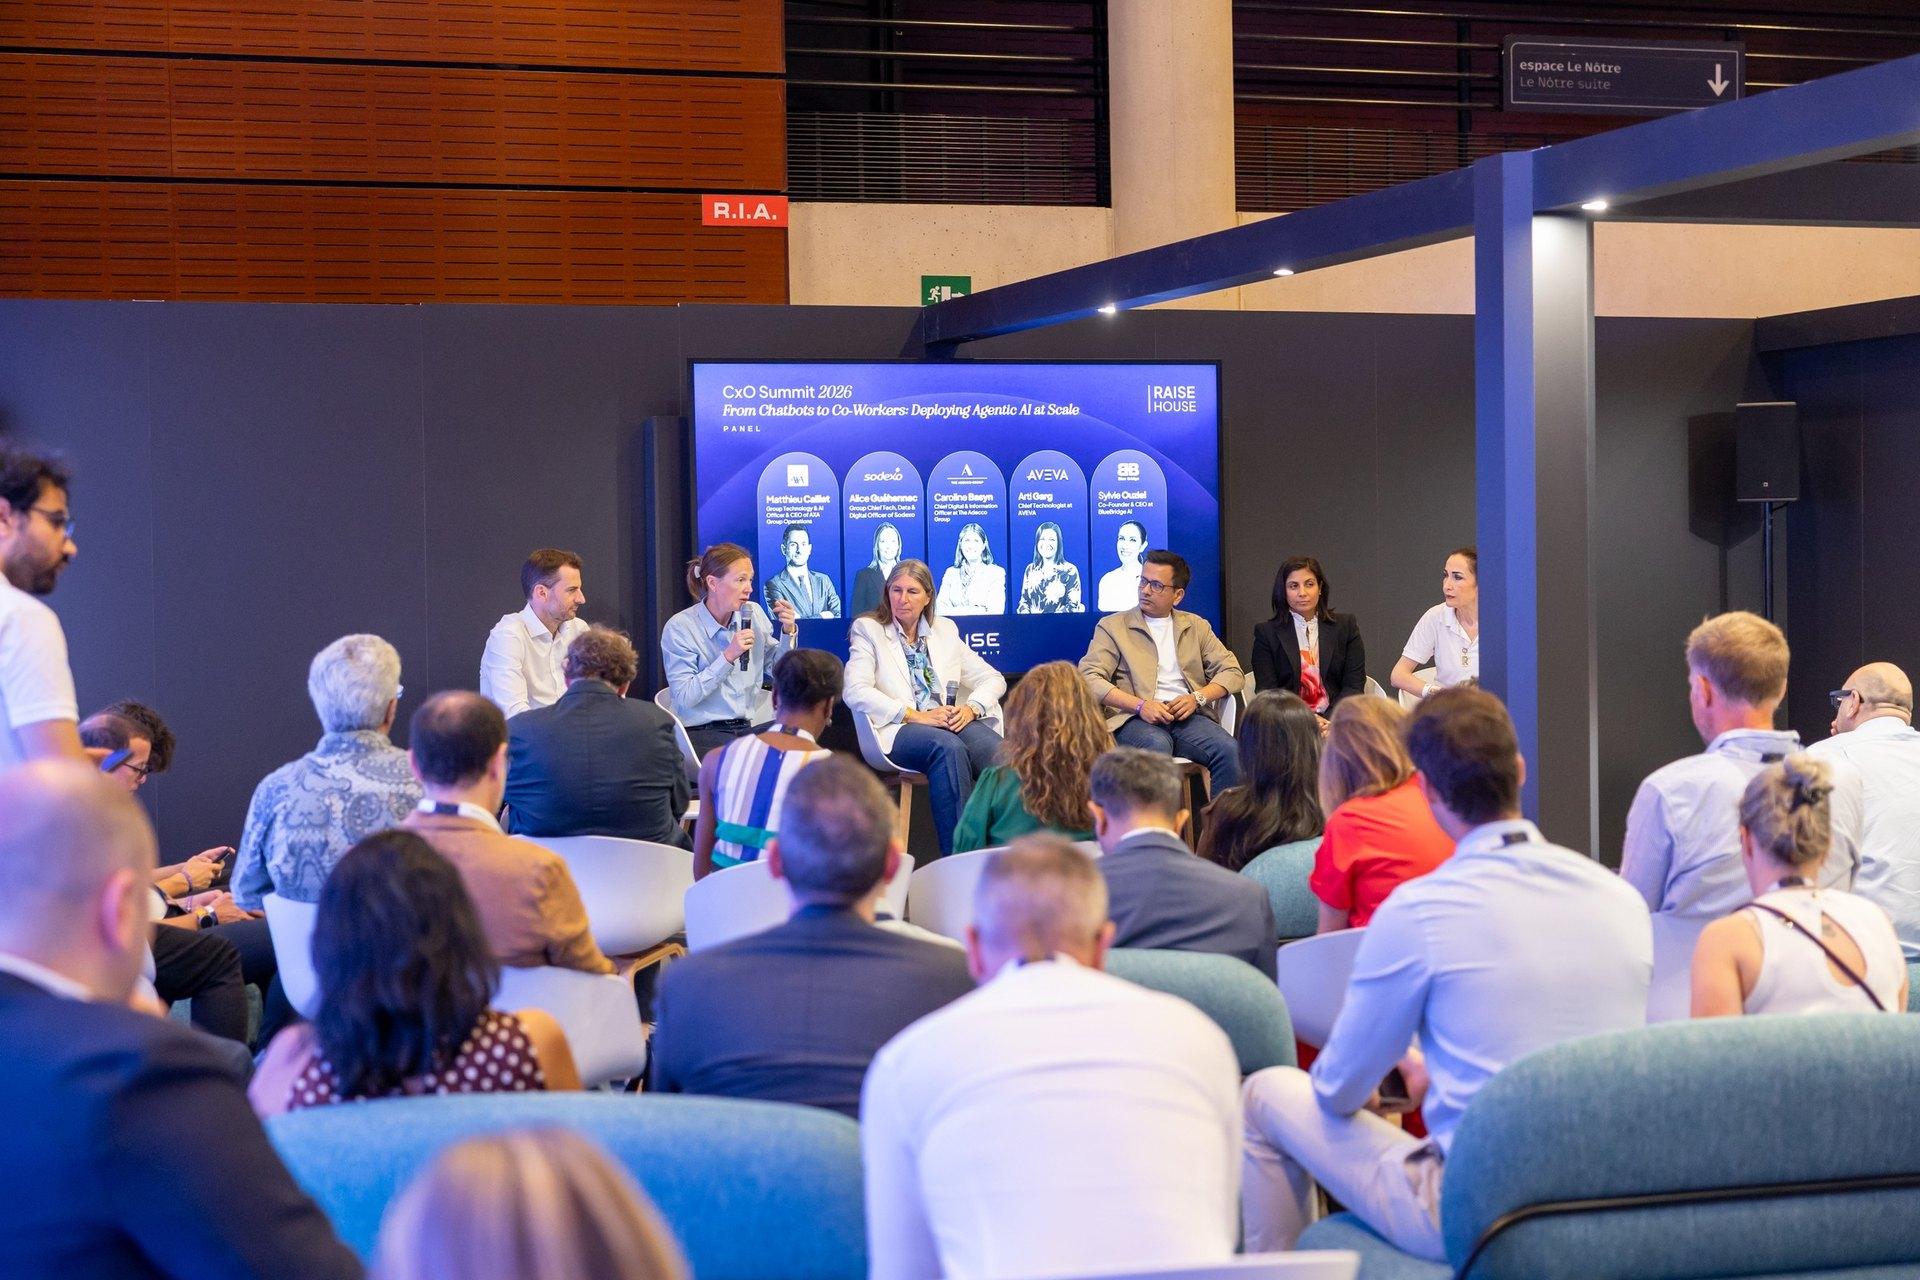
Zo'n platform is de RAISE Summit, gehouden in het Carrousel du Louvre in Parijs. Met meer dan 9.000 bezoekers faciliteert dit evenement cruciale sectoroverschrijdende discussies om geopolitieke uitdagingen aan te pakken en tegelijkertijd technologische innovatie te bevorderen. In een wereld waarin controle over cruciale halfgeleiderprocessen - zoals EUV-lithografie, geavanceerd chipontwerp en precisiefabricage - AI-mogelijkheden definieert [1], is samenwerking tussen landen, bedrijven en onderzoeksinstellingen nog nooit zo cruciaal geweest.
Naarmate deze strategieën vorm krijgen, zal het volgende decennium waarschijnlijk zien dat halfgeleider-toeleveringsketens de mondiale machtsverhoudingen herdefiniëren, net zoals oliereserves dat ooit deden. Het vermogen om chips te produceren en AI-technologieën te bevorderen, beïnvloedt nu direct de nationale sterkte. Met zijn gerichte focus op volwassen node-technologieën en sterke Europese samenwerking is Frankrijk goed gepositioneerd om een centrale rol te spelen in dit evoluerende geopolitieke en technologische landschap.
Veelgestelde vragen
Waarom is EUV-lithografie zo'n groot knelpunt?
EUV-lithografie vormt een aanzienlijke bottleneck in de halfgeleiderproductie vanwege het monopolie van ASML op deze machines. Deze tools zijn onmisbaar voor het creëren van geavanceerde halfgeleiders. De ontwikkeling van de technologie vergde tientallen jaren onderzoek en intense samenwerking, waardoor het voor andere regio's bijna onmogelijk is om dit essentiële proces te dupliceren of te omzeilen.
Wat zou een verstoring in Taiwan betekenen voor AI en defensie?
Taiwan's rol in de wereldwijde halfgeleiderproductie is enorm: het land produceert meer dan 90% van 's werelds geavanceerde chips. Deze halfgeleiders vormen de ruggengraat van AI-systemen en militaire technologieën, waardoor ze onmisbaar zijn. Een verstoring in Taiwan's productie zou schokgolven door de wereldwijde toeleveringsketens kunnen sturen, technologische vooruitgang stagneren en strategische militaire capaciteiten beïnvloeden. Dit onderstreept hoe cruciaal halfgeleiderproductie is als het gaat om het vormgeven van mondiale macht en stabiliteit.
Hoe verbetert de FD‑SOI-focus van Frankrijk de chipweerbaarheid van Europa?
Frankrijk's focus op FD-SOI-technologie speelt een sleutelrol bij het vergroten van Europa's halfgeleideronafhankelijkheid. Door de ontwikkeling van veilige, energiezuinige en betaalbare chips te ondersteunen, helpt deze aanpak om de afhankelijkheid van externe toeleveringsketens te verminderen. Tegelijkertijd versterkt het de lokale productiecapaciteiten, wat de weg vrijmaakt voor meer zelfredzaamheid in Europese technologie.