
半导体是现代生活的支柱,为从智能手机到人工智能系统和国防技术的一切提供动力。但问题在于:这些芯片的全球供应链高度集中,造成脆弱性并重塑全球权力动态。
关键要点:
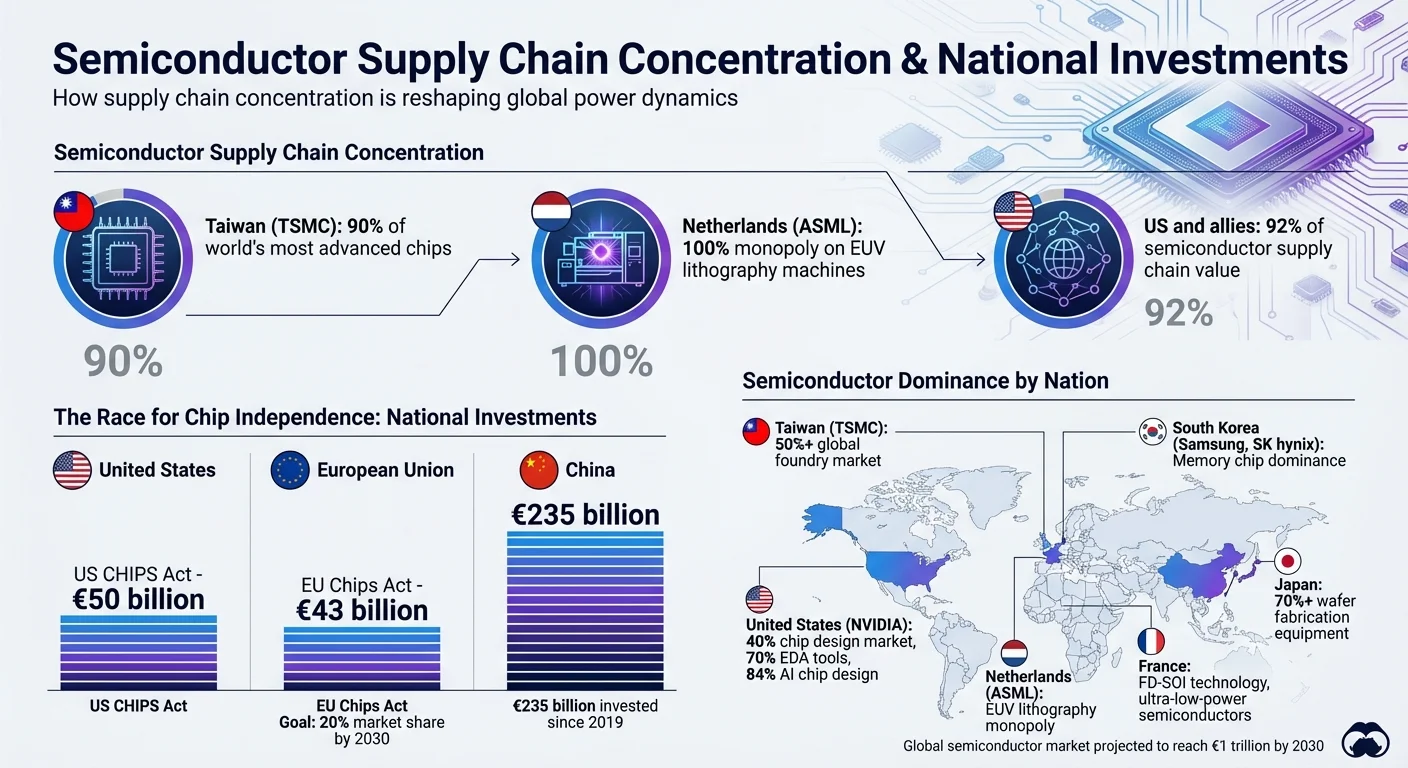
- 台湾的台积电生产全球90%的最先进芯片,而荷兰的ASML垄断了EUV光刻机。
- 美国及其盟友控制着半导体供应链价值的92%,使全球各行业易受供应中断影响。
- 各国正竞相确保芯片独立:
- 美国《芯片法案》:500亿欧元重振本土生产。
- 欧盟《芯片法案》:430亿欧元,到2030年将欧洲份额提升至20%。
- 中国:自2019年以来投资2350亿欧元,以应对限制并扩大本土产能。
法国的角色:
法国专注于成熟制程半导体和超低功耗技术,避开先进制程的直接竞争。主要参与者包括意法半导体、Soitec以及CEA-Leti正在推动这项工作,得到了法国2030计划和欧洲芯片法案的支持。
风险极高:掌控半导体意味着掌控人工智能、国防和经济韧性。这场全球竞赛不仅仅是关于技术——更是关于权力。
芯片、权力与政治:半导体供应链的地缘政治
半导体行业的主要参与者
少数国家和公司主导着半导体领域,控制着芯片生产和设备制造的各个方面。台湾、韩国和美国是芯片生产的关键参与者,而欧洲在制造设备和专业技术方面发挥着重要作用。这种专业知识的集中给全球经济带来了机遇和挑战。
引领芯片生产的国家和地区
台湾是全球芯片制造的中心,这要归功于台积电(台湾半导体制造公司),它占据了全球代工市场超过50%的份额[10]。2025年3月,台积电宣布投资1650亿美元,扩大其在亚利桑那州凤凰城的业务。该项目由董事长兼首席执行官魏哲家博士领导,包括三座新的晶圆厂和两座先进的封装设施,有望创造大量高科技工作岗位[7]。
韩国通过三星和SK海力士主导存储芯片市场,牢牢掌握着DRAM和NAND技术。SK海力士凭借其高带宽内存(HBM)技术,对人工智能系统变得尤为重要。在2024年8月至2026年1月期间,该公司承诺投入38.7亿美元,在印第安纳州普渡大学研究园区建造一座下一代封装设施。面向AI GPU的先进HBM芯片的大规模生产预计将于2028年底开始[9]。
The United States leads in chip design and software, controlling over 40% of the global chip design market and around 70% of Electronic Design Automation (EDA) tools, with companies like Cadence, Synopsys, and Mentor at the forefront [8]. NVIDIA alone commands 84% of the global AI chip design market [1]. In September 2024, Intel secured up to $3 billion in grants from the U.S. Department of Defense and Department of Commerce to support its "Secure Enclave" program, which focuses on producing microelectronics for national security applications [9].
其他国家也在全球半导体供应链中发挥着关键作用。日本在半导体材料、化学品和封装设备方面处于领先地位。信越、东京电子和爱德万测试等公司,连同美国企业一起,供应了全球超过70%的晶圆制造设备[8]。与此同时,中国在成熟制程制造和封装方面取得了长足进步,自2019年以来已向其半导体行业投资超过2350亿欧元,以应对美国的出口限制[3]。
欧洲重返半导体竞赛
欧洲正通过发挥自身现有优势,重新确立在半导体行业中的地位。欧洲没有直接在先进逻辑芯片领域展开竞争,而是聚焦于制造设备、功率半导体和成熟制程技术等领域,这些领域对汽车和工业应用至关重要。这种方式使欧洲能够与其他主要参与者的能力形成互补,而非与之竞争。
The 荷兰通过ASML发挥着至关重要的作用,该公司垄断了极紫外(EUV)光刻机。这些机器对于生产最先进的芯片不可或缺[10]。与此同时,法国通过STMicroelectronics和Soitec等公司做出贡献,这些公司专注于面向超低功耗应用的FD-SOI(全耗尽型绝缘体上硅)技术。在重大举措中,STMicroelectronics和GlobalFoundries正在法国克罗勒投资75亿欧元,生产300毫米FD-SOI晶圆[12]。2026年1月30日,法国启动了FAMES试点线,致力于推进超低功耗半导体,进一步巩固其在欧洲半导体生态系统中的作用[12]。
到2025年底,欧盟委员会批准了对半导体项目的国家援助,代表超过315亿欧元的公共和私人投资总额[12]。欧盟委员会联合研究中心的Daniel Gros概括了全球动态:
“软件来自美国,晶圆厂在亚洲,而欧洲在生产最先进(逻辑)芯片的机器方面拥有强势地位”[6]。
欧洲的战略旨在巩固其现有优势,同时增强半导体供应链的自主性。
法国在全球半导体生态系统中的地位
法国通过专注于专业技术而非大规模生产,在半导体行业中开辟了一片天地。其专长在于超低功耗半导体、先进衬底和精密计量工具,所有这些在全球供应链中都发挥着关键作用。这种有针对性的方法使法国在芯片技术的特定领域脱颖而出。
法国的半导体能力与发展
格勒诺布尔地区是法国半导体活动的中心,著名的CEA-Leti研究机构是其核心。该地区已培育了75多家初创企业,并已成为法国微电子行业的基石[13]。CEA-Leti主任Sébastien Dauvé强调了自力更生的重要性:
“我们需要在自身领土上重新获得一定的自主权和主权,以制造产品。”[13]
法国的一项突出成就是其FD-SOI(全耗尽型绝缘体上硅)技术,以超低功耗著称——非常适合5G、汽车系统和物联网设备。2023年,随着Crolles超级工厂的启动,一个重大里程碑到来了,这是STMicroelectronics与GlobalFoundries的合作项目。该工厂生产用于汽车、物联网和移动应用的300毫米FD-SOI晶圆。该项目获得法国政府29亿欧元资金支持,属于一项75亿欧元项目的一部分,代表了对该领域的重大投资[13][14]。
Soitec是另一家关键企业,在半导体衬底领域处于领先地位,拥有超过4,000项专利,并将11%的营收投入研究与开发[13]。2023年底,该公司宣布了一项10亿欧元投资计划,其中近一半用于扩建其Bernin工厂,以发展SmartSiC™技术。这些碳化硅衬底提升了电动汽车和数据中心的能效。Soitec首席执行官Pierre Barnabé强调了全球竞争的挑战:
“如果法国要在一个面临来自美国和亚洲国家强大压力的全球市场中保持竞争力,对产业的支持至关重要。”[13]
除制造之外,法国在半导体基础设施中也发挥着关键作用。UnitySC总部位于格勒诺布尔,专注于量测和检测工具。2022年,该公司获得了4,800万欧元,用于扩大设备生产规模,这些设备旨在检测芯片制造600多道工序中的微观缺陷[13]。UnitySC首席营销官Graham Lynch谈到了法国的战略远见:
“法国一直‘走在曲线前面’,将电子供应链视为其经济中极具战略意义的一部分。”[13]
2026年1月30日,法国启动了FAMES试点线,该项目旨在推动超低功耗半导体从研究走向工业生产[14][12]。这些创新得到了France 2030和《欧洲芯片法案》等倡议的支持,确保这一关键领域持续发展。
France 2030与《欧洲芯片法案》
法国的半导体雄心与《欧洲芯片法案》相一致,该计划旨在到2030年将欧盟的全球市场份额翻倍至20%[13][14]。“法国2030”计划拨款50亿欧元用于加强国家电子产业,重点关注汽车、工业和物联网应用领域的机遇[13]。
《欧洲芯片法案》标志着欧盟产业政策的转变,使法国能够为先进半导体设施提供补贴[11][15]。根据第一支柱(“欧洲芯片倡议”),法国承办了前沿试点生产线,而第二支柱则支持克罗勒超级工厂等大规模制造项目。
2026年2月,欧盟向NanoIC投资7亿欧元,这是迄今《芯片法案》下最大的试点生产线[14][12]。欧盟委员会强调了这一倡议的重要性:
“《欧洲芯片法案》将强化欧盟的半导体生态系统,确保供应链韧性并减少外部依赖。”[14]
法国的战略以其在FD-SOI和功率半导体领域的优势为核心,避免在由台湾和韩国主导的先进逻辑芯片领域直接竞争。这一策略使法国能够强化其现有能力,同时应对近期全球性中断所凸显的供应链脆弱性。此举有助于欧洲实现减少半导体制造领域地缘政治依赖的更广泛目标。
法国主要参与者 | 主要专长 | 关键技术/项目 |
|---|---|---|
STMicroelectronics | 集成器件制造 | 300 毫米 FD-SOI(Crolles 超级工厂) |
Soitec | 半导体材料/衬底 | Smart Cut™、SmartSiC™ |
UnitySC | 计量与检测 | TSV 监控与缺陷检测 |
CEA-Leti | 研究与开发 | FAMES 与 NanoIC 中试线 |
GlobalFoundries | 代工服务 | Crolles 工厂的合资企业 |
这些举措彰显了法国加强其半导体细分领域并保持全球市场竞争优势的承诺。
人工智能与地缘政治:技术如何驱动半导体需求
人工智能对芯片设计与制造的影响
人工智能的崛起不仅正在重塑技术,也在重塑全球权力结构,尤其是在半导体行业。如今训练一个最先进的人工智能算法大约需要一个月时间,成本约为 9500 万欧元 [16]。这种巨大的算力需求使专用人工智能芯片——如 GPU、FPGA 和 ASIC——变得不可或缺。
这些芯片之所以脱颖而出,是因为它们擅长并行处理,并针对人工智能任务所需的算术运算进行了优化 [16]。随着摩尔定律放缓,焦点已转向创建不断突破性能边界的定制电路。
这些芯片的生产是一个重要的地缘政治因素。台湾的 TSMC 生产了全球 90% 以上最先进的半导体 [17],这使某些地区和公司对尖端人工智能技术的获取拥有巨大影响力。来自 CSET 的 Saif M. Khan 强调了这种依赖关系:
“现代人工智能技术的成功依赖于几年前甚至难以想象的规模的计算。” [16]
除商业应用外,高性能人工智能芯片还推动着国防、密码学和监控系统的进步 [4]。对关键设备(如ASML的EUV光刻机)的出口管制进一步加剧了全球竞争。美国、荷兰和日本已实施限制措施,以遏制中国在AI领域的进展,同时维持自身技术优势[1][18]。
这种竞争环境正推动各国投资建设自身强大、独立的AI和半导体能力。
法国对新兴技术的关注
在对专用AI芯片需求日益增长的背景下,法国正采取战略举措加强其AI基础设施。该国将自己定位为全球AI竞赛中的关键参与者,着力减少对外国技术的依赖[19]。法国的一个突出优势是其可获得低碳核能,这对能源密集型的AI数据中心具有吸引力。到2030年,全球数据中心电力消耗预计将增长一倍以上,达到945太瓦时——约占全球能源使用量的3%[19]。
通过其“法国2030”投资计划,该国已成功吸引1090亿欧元的私人资本,用于发展主权AI能力[19]。一个显著的例子是2025年中期在巴黎附近启用的1.4吉瓦数据中心园区。该设施由包括MGX(阿联酋)、Brookfield(加拿大)、Bpifrance和Iliad在内的财团支持,配备了18,000块Nvidia Grace Blackwell GPU,为该地区提供了强大的AI就绪算力[19]。
法国还在欧洲半导体联盟中发挥核心作用,与九个欧盟成员国合作,以加强本地半导体产业并保障供应链[17]。目前,法国的计算强度约为每1万亿欧元GDP 75 PFLOPs,截至2025年中期,公共超级计算性能达到0.42百亿亿次浮点运算[19]。
这些举措凸显了法国在AI和半导体技术领域确立领先地位的决心,确保在快速演变的全球格局中获得更大自主性。
供应链 disruptions 如何影响地缘政治与创新
美中竞争与芯片自主的驱动
2021年的半导体短缺造成了严重影响,估计使2250亿欧元从美国GDP中蒸发,并导致全球汽车产量减少770万辆汽车 [8]。这场危机凸显了供应链的脆弱性,尤其是支撑日常设备的成熟制程芯片。
这种脆弱性加剧了美国与中国之间本已激烈的竞争。美国的出口管制如今瞄准关键瓶颈,阻断中国获取英伟达A100和H100等先进芯片以及ASML的EUV光刻机等关键制造工具的渠道 [21]。目的何在?减缓中国在人工智能和军事技术方面的进展,同时保持西方的技术主导地位不变。
然而,中国并未袖手旁观。自2019年以来,中国已投入超过2350亿欧元用于半导体制造,使其国内产能增至约每月300万片晶圆 [3]。令人意外的是,华为于2023年9月发布了Mate 60 Pro智能手机,搭载7纳米麒麟9000s处理器。该处理器由中国中芯国际采用深紫外(DUV)光刻技术制造,这一成就表明中国技术能力的进步速度超出许多西方政策制定者的预期 [21]。
英特尔公司副总裁Bruce Andrews完美地概括了其中的利害关系:
“正如石油储备定义了过去50年的经济与地缘政治,半导体将在未来50年发挥同样的作用。” [2]
中国也在加大对人才的投入。通过“启明”计划,中国提供从39.5万欧元到66万欧元不等的签约奖金,以吸引顶尖半导体专家 [21]。江苏省承诺每年投入7000万欧元支持本地芯片企业,而“大基金”则在2023年启动了规模达385亿欧元的新计划,此前还推出了254亿欧元基金成立于2019年[21]。
这种技术脱钩具有全球影响。各国日益将人工智能视为可与军事实力相提并论的战略资源,并正在开发符合自身价值观和法规的“主权人工智能”系统[3]。这些转变正推动各国开展雄心勃勃的努力,以实现供应链多元化。
供应链多元化战略
各国正以大规模财政投资来应对供应链脆弱性。例如:
这些措施标志着从优先考虑效率转向强调韧性。正如美国商务部长吉娜·雷蒙多所解释的:
“过去,美国生产了全球近40%的芯片。如今,我们仅生产12%。我们正通过《芯片与科学法案》改变这一局面。”[2]
除了财政激励之外,各国还在建立伙伴关系,以多元化与“友好”国家的供应链。2022年6月,美国国务院从《芯片法案》中拨款4.7亿欧元,用于扩大包括越南、菲律宾和哥斯达黎加在内的七个伙伴国家的半导体生产[2]。美光科技例如,于2023年10月宣布在印度新建一座28亿欧元的芯片工厂,并获得政府补贴支持[2]。
组装、测试和封装业务的转移也引人注目,从中国和台湾转向东南亚、拉丁美洲和东欧等地区[20]。韩国和台湾正在采取双管齐下的策略:高端产能留在国内,低端生产转移海外[5]。
全球晶圆制造投资预计在2024年至2032年间将达到2.2万亿欧元,较上一个十年6770亿欧元的投资额有显著飞跃[20]。美国在先进芯片制造(10纳米以下节点)中的份额预计将从2022年的0%上升至2032年的28% [20]。
然而,地缘政治紧张局势使这些计划变得复杂。2023年8月,英特尔在中国监管机构拒绝批准后不得不放弃其51亿欧元收购高塔半导体(Tower Semiconductor)的计划,这展示了中国对外国扩张施加监管压力的能力[21]。
当许多国家聚焦于先进节点时,法国已在成熟节点半导体领域开辟出一片天地,以确保关键产业的稳定。
法国在成熟节点领域的专长构成竞争优势
法国已在成熟节点半导体市场进行战略布局,这一领域对汽车、医疗和制造业等产业至关重要。通过Soitec——全球五大硅晶圆制造商之一,法国发挥着关键作用,为截至2020年由这些企业掌控的95%全球市场份额做出贡献[8]。
成熟节点半导体(28纳米及以上)常被忽视,但仍不可或缺。正如CSIS的一份报告所强调的:
“无论是从经济重要性还是国家安全角度看,传统芯片至少与先进芯片同等关键。”[21]
法国在材料领域的专长为它带来关键优势。《欧洲芯片法案》动员了超过430亿欧元的公共和私人投资,旨在到2030年将欧盟的全球半导体市场份额翻倍至20% [22]。欧盟委员会执行副主席Margrethe Vestager阐明了这一方针:
“这不是保护主义行为;这不是试图实现自给自足。这是为了在全球半导体生态系统中拥有更大的分量。”[2]
结论:地缘政治与半导体的未来
半导体已从纯粹的经济资产转变为国家安全和全球政治影响力的关键角色。随着全球半导体市场预计到2030年将达到1万亿欧元[23],对芯片供应链的控制将直接影响在人工智能、国防和技术进步方面的领导地位。
法国在这一不断变化的格局中确立了战略角色。凭借《欧盟芯片法案》提供的430亿欧元资金及其在九国半导体联盟中的参与,法国正与欧洲伙伴协调努力,以确保在半导体领域的长期机遇[1]。通过聚焦成熟节点技术和特种材料,并以Soitec等企业为引领,法国在旧一代芯片对经济和安全仍不可或缺的领域建立了强势地位。这一聚焦为创新性供应链战略奠定了基础。
未来将在很大程度上取决于“合理布局”战略和强大的合作伙伴关系。正如Clingendael的Alexandre Ferreira Gomes和Jelle van den Wijngaard所观察到的:
“更强大的本土生态系统将帮助欧洲应对干扰、创造就业机会,并减少对全球瓶颈点的依赖”[1]。
实现这一愿景不仅需要财政资源,还需要促进AI和半导体行业合作的平台。
其中一个平台是RAISE峰会,在巴黎卢浮宫卡鲁索厅举办。该活动有超过9,000名参与者,促进了关键的跨行业讨论,以应对地缘政治挑战,同时推动技术创新。在一个对关键半导体工艺(如EUV光刻、先进芯片设计和精密制造)的控制决定AI能力的时代[1],国家、公司和研究机构之间的合作从未如此重要。
随着这些战略逐步成形,未来十年半导体供应链可能会像过去的石油储备一样重新定义全球权力动态。生产芯片和推进AI技术的能力现在直接影响国家实力。凭借其对成熟节点技术的精准关注和与欧洲的紧密合作,法国有望在这一不断演变的地缘政治和技术格局中发挥核心作用。
常见问题
为什么EUV光刻如此关键的瓶颈点?
由于ASML在这些机器上的垄断,EUV光刻在半导体制造中构成了重大瓶颈。这些工具对于制造先进半导体不可或缺。该技术的发展涉及数十年的研究和紧密合作,使得其他地区几乎不可能复制或绕过这一关键流程。
台湾的中断对AI和国防意味着什么?
台湾在全球半导体生产中的角色巨大,该国制造了全球超过90%的先进芯片。这些半导体是AI系统和军事技术的支柱,使其不可或缺。台湾生产的中断可能对全球供应链造成冲击,阻碍技术进步并影响战略军事能力。这凸显了半导体制造在塑造全球权力和稳定方面有多么关键。
法国的FD‑SOI重点如何提升欧洲芯片的韧性?
法国对FD-SOI技术的关注在提升欧洲半导体独立性方面发挥着关键作用。通过支持开发安全、节能且价格合理的芯片,这种方法有助于减少对外部供应链的依赖。同时,它增强了本地制造能力,为欧洲技术实现更大自给自足铺平了道路。